Diferencias clave para autores argentinos que reciben regalías de EE. UU.
Los autores en Argentina que reciben regalías de libros de editoriales estadounidenses enfrentan un escenario fiscal específico. A diferencia de otros contribuyentes no residentes, su principal preocupación es la retención de impuestos del 30% sobre sus ingresos brutos de EE. UU. Esta retención se aplica a menos que proporcionen a la editorial un número de identificación fiscal estadounidense válido, como el ITIN (número de identificación personal del contribuyente). La ausencia de un tratado fiscal entre EE. UU. y Argentina significa que no pueden reclamar tasas de retención reducidas mediante un tratado, lo que hace que la obtención del ITIN sea un paso crítico para minimizar sus obligaciones fiscales y asegurar que solo paguen impuestos sobre sus ingresos netos, según lo exigen las leyes fiscales de EE. UU.
Cuándo necesita un ITIN como autor con ingresos de EE. UU.
Un ITIN es obligatorio para los autores argentinos cuando una entidad pagadora de EE. UU. (como una editorial) retiene impuestos sobre las regalías. Según el Código de Rentas Internas de EE. UU. (IRC), los pagos de regalías a no residentes suelen estar sujetos a una retención del 30%. Para evitar o reducir esta retención, debe proporcionar a la entidad pagadora un Formulario W-8BEN debidamente completado junto con su ITIN. Sin un ITIN, la editorial está obligada a retener el 30% de sus regalías y remitirlo al IRS. Obtener un ITIN le permite a la editorial aplicar una tasa de retención reducida, que típicamente es del 0% para regalías de derechos de autor, siempre y cuando no tenga presencia o actividad económica significativa en EE. UU. que requiera un Formulario W-7 o un declaración de impuestos diferente.
Documentación necesaria para solicitar su ITIN
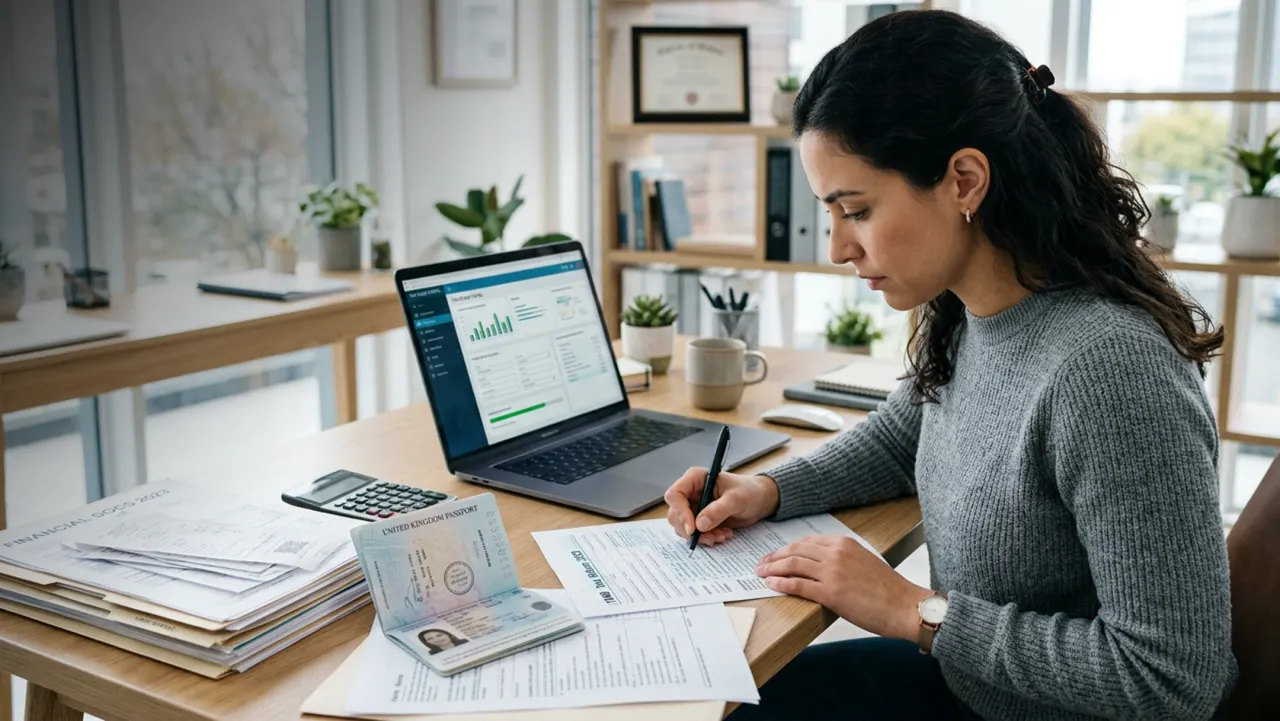
La solicitud de un ITIN requiere la presentación del Formulario W-7, Solicitud de Número de Identificación Personal del Contribuyente Individual, junto con documentos de identidad originales o certificados y una declaración de impuestos federales de EE. UU. Para autores en Argentina, el documento de identidad más comúnmente aceptado y preferido por el IRS es su pasaporte válido. Si no tiene un pasaporte, el IRS puede aceptar otros documentos de identidad emitidos por el gobierno que cumplan con sus requisitos, como una identificación nacional o una licencia de conducir, aunque estas son menos comunes para no residentes. Debe incluir una copia de la declaración de impuestos que está presentando (por ejemplo, el Formulario 1040-NR si corresponde) con su Formulario W-7. El IRS revisará estos documentos para verificar su identidad y estado de residencia fiscal.
Proceso de solicitud del ITIN y plazos estimados
El proceso de solicitud del ITIN comienza con la recopilación de todos los documentos necesarios: Formulario W-7, su declaración de impuestos de EE. UU. y su documento de identidad original o certificado. Puede presentar el Formulario W-7 de tres maneras: enviándolo por correo directamente al IRS, presentándolo a través de un Agente de Aceptación Certificado (CAA), o solicitando una cita en un centro de servicio del IRS. El envío directo por correo puede resultar en tiempos de procesamiento más largos y el riesgo de perder sus documentos originales. El tiempo de procesamiento del IRS para las solicitudes de ITIN puede variar significativamente. Si presenta su solicitud directamente al IRS, espere entre 10 y 17 semanas para recibir su ITIN. Si utiliza un Agente de Aceptación Certificado (CAA) como itin.net, el proceso es más rápido, generalmente de 5 a 10 días hábiles para la verificación de documentos, aunque el IRS aún puede tardar varias semanas en emitir el número real. La verificación por parte de un CAA es la ruta más eficiente y segura para la mayoría de los solicitantes.
Errores comunes para autores argentinos que reciben regalías
Los autores argentinos que reciben regalías de EE. UU. a menudo cometen errores específicos al solicitar un ITIN. Uno de los más frecuentes es no incluir una declaración de impuestos de EE. UU. completa y correcta junto con el Formulario W-7. Es vital asegurarse de que la declaración de impuestos sea la correcta para su situación (generalmente el Formulario 1040-NR para no residentes que obtienen ingresos de EE. UU.). Otro error común es presentar un Formulario W-7 incompleto o con información inexacta, especialmente en las secciones relacionadas con el motivo de la solicitud del ITIN y los detalles de su país de residencia fiscal. Además, algunos autores intentan reclamar beneficios de tratados fiscales inexistentes entre EE. UU. y Argentina, lo cual puede llevar al rechazo de la solicitud o a problemas fiscales futuros. La falta de verificación de la información con las directrices del IRS o un profesional de impuestos puede resultar en retrasos o rechazos.
Ventajas de usar un Agente de Aceptación Certificado (CAA)
Utilizar un Agente de Aceptación Certificado (CAA) como itin.net simplifica significativamente el proceso de solicitud del ITIN. Un CAA está certificado por el IRS para ayudar a los solicitantes a completar el Formulario W-7 y, lo más importante, para verificar sus documentos de identidad originales. Esto significa que usted no tiene que enviar su pasaporte u otros documentos originales por correo al IRS, lo que elimina el riesgo de pérdida o daño. El CAA revisa su solicitud y documentos en persona, asegurando que todo esté correcto antes de enviarlo al IRS. Este proceso de verificación reduce la probabilidad de errores en el Formulario W-7, que son una causa común de retraso o rechazo. Si bien el IRS aún procesa la solicitud final, el uso de un CAA, como los ofrecidos por itin.net, generalmente acelera el tiempo total de obtención de su ITIN.
Próximos pasos después de obtener su ITIN
Una vez que reciba su ITIN del IRS, debe actualizar su información fiscal con sus pagadores de regalías en EE. UU. Proporcione su nuevo ITIN a la editorial para que puedan actualizar sus registros y aplicar la tasa de retención correcta en el futuro. Si ya se le ha retenido el 30% sobre las regalías recibidas, puede presentar una declaración de impuestos de EE. UU. (Formulario 1040-NR) para reclamar la devolución del exceso de impuestos retenidos, siempre que cumpla con los requisitos. Es recomendable revisar sus obligaciones fiscales de EE. UU. anualmente y asegurarse de cumplir con todos los requisitos de presentación. Si necesita ayuda adicional con la formación de una U.S. LLC, la apertura de una U.S. bank account, o tiene preguntas sobre su situación fiscal, considere consultar con un profesional calificado o contactar a itin.net para obtener asistencia.
Consejos prácticos
- Asegure que el nombre legal en su Formulario W-7 coincida exactamente con el de su pasaporte y cualquier correspondencia previa con el IRS; las discrepancias de nombres son la causa más común de rechazo.
- Utilice su pasaporte como documento de identidad principal para la solicitud del ITIN, ya que es el documento preferido por el IRS y minimiza las posibilidades de rechazo por problemas de identificación.
- Si ha recibido regalías de EE. UU. y se le ha retenido el 30%, presente una declaración de impuestos (Formulario 1040-NR) para reclamar la devolución de los impuestos retenidos en exceso.
- Considere seriamente el uso de un Agente de Aceptación Certificado (CAA) para verificar sus documentos de identidad; esto evita el envío de originales al IRS y reduce significativamente el riesgo de errores en la solicitud.
- Confirme con su editorial estadounidense que han recibido su Formulario W-8BEN y su ITIN para asegurar que la tasa de retención correcta se aplique a sus futuros pagos de regalías.
Preguntas frecuentes
¿Necesito un ITIN si solo recibo regalías de libros de una editorial estadounidense?
Sí, generalmente lo necesita. Las editoriales estadounidenses están obligadas a retener el 30% de las regalías pagadas a no residentes a menos que reciban un Formulario W-8BEN y un ITIN válido. Sin un ITIN, la retención será del 30% de sus ingresos brutos.
¿Puedo solicitar un ITIN si no he presentado una declaración de impuestos de EE. UU. antes?
Sí. El Formulario W-7 se utiliza tanto para solicitar un ITIN como para presentar una declaración de impuestos de EE. UU. simultáneamente. Debe adjuntar la declaración de impuestos a su Formulario W-7 para demostrar la necesidad del ITIN.
¿Cuánto tiempo tarda el IRS en emitir un ITIN?
El tiempo de procesamiento puede variar. Si envía su solicitud directamente al IRS, espere entre 10 y 17 semanas. Utilizar un Agente de Aceptación Certificado (CAA) puede agilizar la verificación de documentos, pero el IRS aún puede tardar varias semanas en emitir el número.
¿Qué pasa si mi pasaporte no está en inglés?
El IRS acepta pasaportes en cualquier idioma como documento de identidad principal. No necesita una traducción certificada si su pasaporte está en un idioma distinto del inglés.
¿Existe un tratado fiscal entre EE. UU. y Argentina que reduzca la retención de regalías?
No existe un tratado fiscal entre EE. UU. y Argentina que cubra específicamente las regalías de derechos de autor. Por lo tanto, sin un ITIN, la tasa de retención estándar del 30% se aplicará a sus regalías.
¿Puedo obtener un ITIN para fines distintos a la recepción de regalías?
Sí, el ITIN se utiliza para diversos fines fiscales para personas que no son elegibles para un SSN. Esto incluye presentar declaraciones de impuestos, reclamar beneficios fiscales o abrir ciertas cuentas bancarias en EE. UU. Sin embargo, para recibir regalías sin retención, el ITIN es esencial.